
土地增值税全流程涉税实务
前言
核心判断:一个房地产项目的土地增值税,按"先预征→后清算→清算后再转让另行申报"三步确定。预售阶段先按预收款低率预征,保证税款及时入库;竣工后按全项目实际增值额一次清算,与已预缴税款多退少补;清算后未售尾盘再转让时,按"单位建筑面积成本费用"口径另行申报。三步统一服务于同一个核心——让增值额得到准确、真实、完整的核算。 土地增值税纳税实务流程示意图: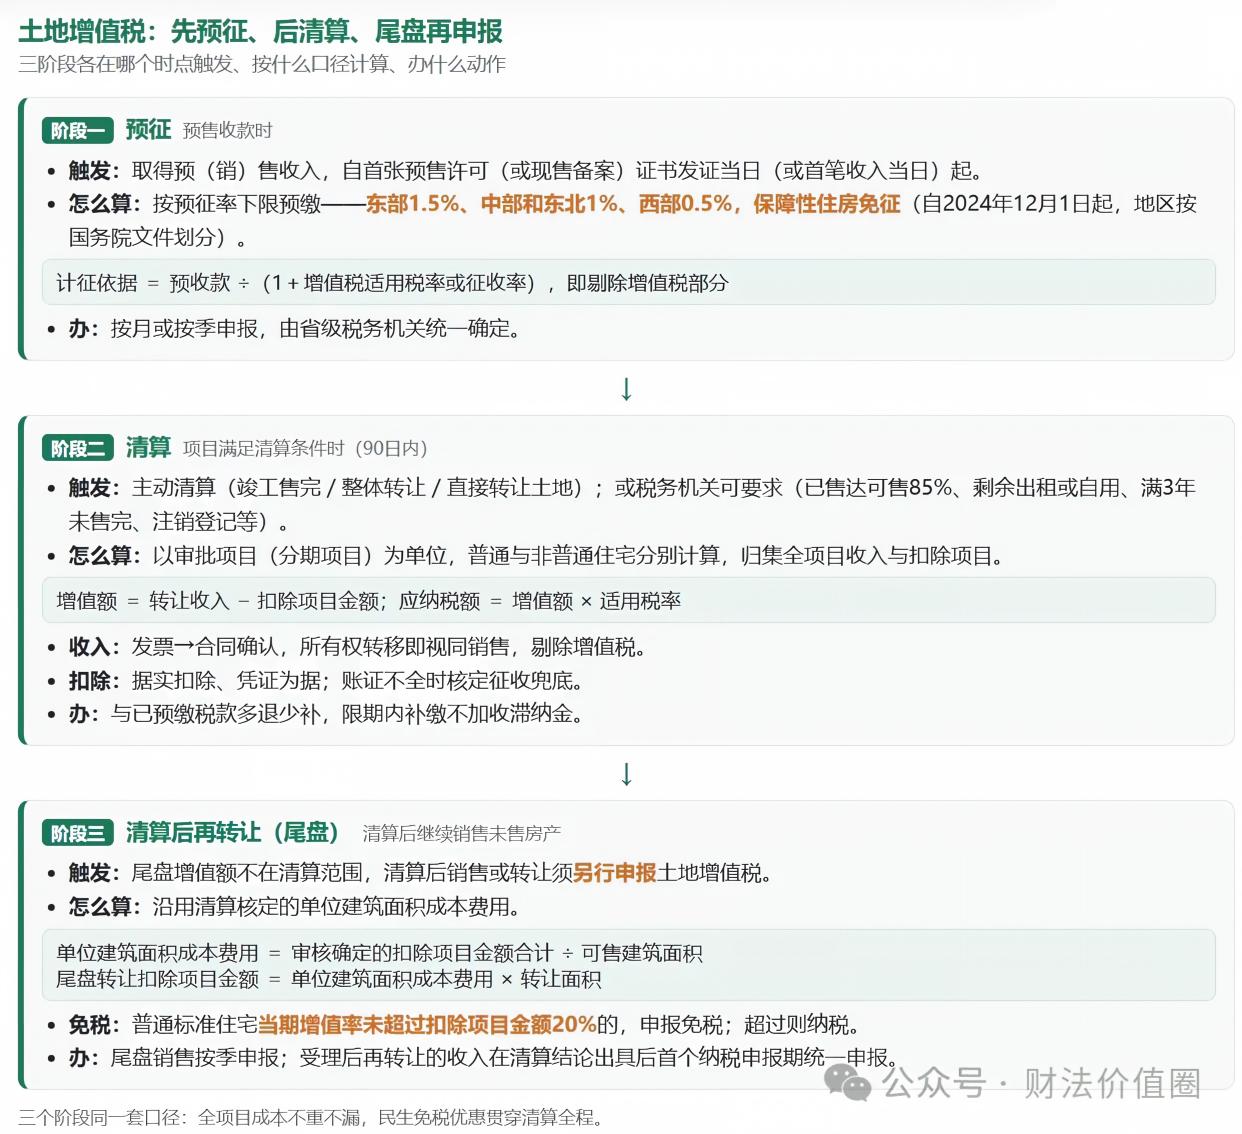
上图是三阶段的完整路线。下面按"何时发生、怎么算、怎么办"三个问题,依次讲清算的计算原理与流程,以及清算后再转让(尾盘销售)的计算口径与办理流程。
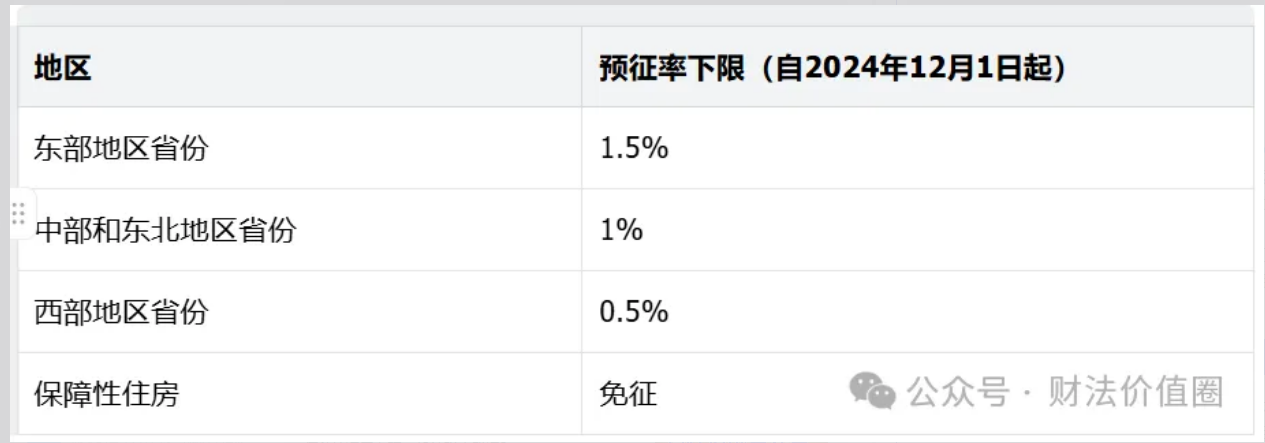
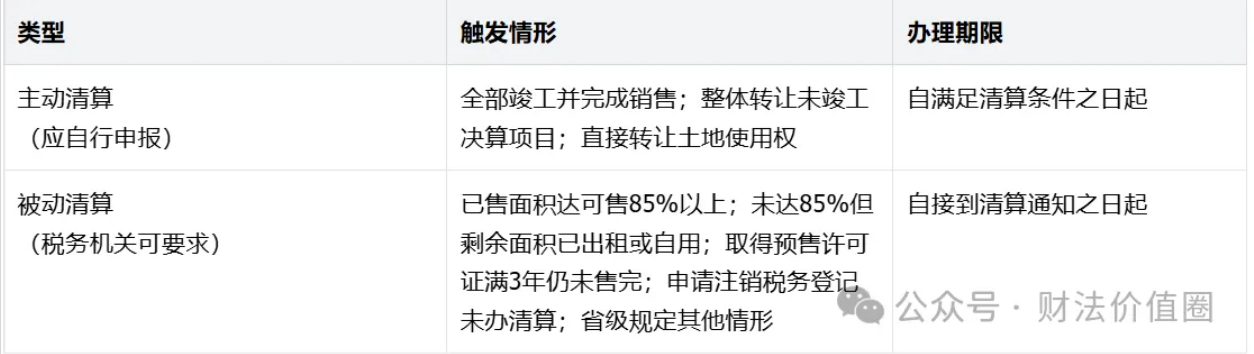
第一阶段:预征——为清算准备的税款 为什么先预征:开发项目周期跨数年,成本要竣工决算后才能确定,而收入在预售阶段就已收取。若每笔销售即时计税,成本未定、增值额无法精确计算;若等全部开发完再一次性征收,税款又会长期悬置。于是预售阶段先按预收款以较低预征率预缴税款,待项目满足清算条件后再统一结算。 01、预征率下限 自2024年12月1日起,除保障性住房外,预征率下限按地区分档(地区划分按国务院有关文件执行): 02、预征的计征依据与起始时间 预征计征依据=预收款÷(1+增值税适用税率或征收率),即剔除增值税后的金额。预征起始时间为项目首张预售许可证书(或现售备案证书)发证当日;取得预(销)售收入早于发证时间的,为取得首笔预(销)售收入当日。预征按月或按季申报,由省级税务机关统一确定。 第二阶段:清算——增值额的一次最终核算 清算的定位:清算是对项目全周期增值额的一次最终核算。预售阶段的预缴只是暂估,项目满足清算条件后,归集全项目收入与扣除项目,算出实际增值额和应纳税额,再与已预缴税款多退少补。 01、清算单位:增值额在哪个核算单元内计算 以国家有关部门审批的房地产开发项目为单位清算;分期开发的项目,各期成本、收入和进度相对独立,以分期项目为单位,防止跨期、跨项目串算导致增值额失真。普通标准住宅与非普通住宅须分别计算增值额——因为普通住宅享有"增值额未超扣除项目金额20%免征"的优惠,合并计算会稀释或掩盖优惠。 案例(阳光小区):普通住宅收入1.2亿元、扣除1亿元,增值率20%,未超20%,免税;非普通住宅收入9000万元、扣除5000万元,增值率80%,照章纳税。若合并计算,整体增值率约40%,普通住宅的免税资格会被掩盖。 02、清算条件与时间 清算时机以"项目是否已具备确定增值额的条件"为判断标准,分为主动与被动两类: 两类情形均须在90日内向主管税务机关办理清算手续。注意:取得预售许可证仅"满2年"不构成被动清算情形,须满3年。 03、增值额怎么算:收入确认与扣除项目 收入端:已全额开具发票的按发票所载金额确认收入;未开票或未全额开票的按销售合同所载金额及其他收益确认。面积与实测不符、清算前已补退房款的,据实调整。所有权转移即视同销售(如用于职工福利、对外投资、偿债、换非货币资产),先按本企业同地区同年度同类房地产平均价格确认,不能确定的由税务机关参照当地当年市场价格或评估价值确定;转为自用或出租、产权未转移的,不征税。营改增后转让,应税收入剔除增值税部分。 扣除端:扣除的土地使用权支付金额、开发成本、开发费用与转让税金须提供合法有效凭证,不能提供的不得扣除(据实扣除、凭证为据)。九项特殊处理中,配套公共设施按成本配比、装修计入开发成本、质保金凭发票扣除、多项目共同成本按可售建筑面积比例分摊;预提费用和逾期开发的土地闲置费不得扣除;拆迁安置用房视同销售并同步确认拆迁补偿费;凭证不实的可参照建安造价定额核定。 增值额=转让收入?扣除项目金额,应纳税额=增值额×适用税率。 04、税款结算:多退少补、限期内补缴不加滞纳金 清算时按全项目实际增值额计算应纳税额,与已预缴税款结算,多退少补。预征制下,清算补缴是最终税额与预缴税额的差额结算,属正常结算而非逾期欠税,在主管税务机关规定期限内补缴的不加收滞纳金;逾期补缴则须加收。 05、账证不全的兜底:核定征收 查账征收是原则,核定征收是例外兜底。当纳税人应设未设账簿、擅自销毁账簿或拒不提供资料、账目混乱凭证残缺、经责令仍逾期不清算、申报计税依据明显偏低无正当理由时,税务机关参照与开发规模和收入水平相近的当地企业税负,按不低于预征率的征收率核定征收。 第三阶段:清算后再转让(尾盘)——单位成本口径另行申报 01、尾盘不在清算范围,须另行申报 清算只结算已转让部分,尾盘房产的增值额尚未实现、不在清算范围。例如销售85%触发被动清算时,剩余15%未售,其增值额未实现,清算时不予结算;清算后继续销售或转让尾盘,须另行进行土地增值税申报。 02、单位建筑面积成本费用口径 尾盘扣除采用"单位建筑面积成本费用"口径:单位建筑面积成本费用=税务机关审核确定的相应类型房地产扣除项目金额合计÷可售建筑面积;尾盘转让的扣除项目金额=单位建筑面积成本费用×转让面积。因为清算时已核定全项目总成本和总可售面积,单位成本固定,尾盘沿用同一口径,既保证全项目成本不重不漏,也避免清算与尾盘口径不一致。尾盘销售发生的与转让房地产有关的税金据实扣除;清算时的税金已在单位成本核算之外,不重复计算。 计算示例(尾盘扣除) 甲开发公司A项目可售建筑面积50000平方米,清算时已售90%,税务机关核定的扣除项目总金额27315万元。则单位建筑面积成本费用=27315÷(50000×90%)=0.607万元/平方米。清算后剩余10%尾盘全部售出,其扣除项目金额=50000×10%×0.607=3035万元,据此申报缴纳土地增值税。 03、尾盘免税判断:普通标准住宅20% 普通标准住宅"增值额未超扣除项目金额20%免征"是保障基本住房需求、抑制炒房的民生优惠,贯穿清算全程。清算后尾盘销售时,对普通标准住宅当期增值额单独判断:当期增值率未超过扣除项目金额20%的,可申报享受免税;超过20%的,按规定纳税。优惠落实到每一笔尾盘销售,不因项目进入尾盘阶段而失效。 04、尾盘与受理后再转让的申报时间 预征期终了之日后至税务机关出具清算审核结论期间转让房产取得的收入,先归集起来,待结论出具后的首个纳税申报期内统一申报;尾盘销售的土地增值税按季申报缴纳。 结语:三个口径,一个核心 预征解决税款及时入库,清算按全项目实际增值额一次结算,尾盘以单位成本口径衔接清算、把优惠落到每一笔销售。三阶段的计税口径彼此一致,共同保证全项目成本不重不漏、增值额核算真实完整。把握"先预征、后清算、尾盘再申报"这条主线,就能把零散的规则串成体系。 文章来源:财法价值圈