
土增清算:账面列了≠能扣
一、一个典型的误区
不少房企财务在清算申报前存在一种预期:项目开发过程中发生的支出,只要记在账上、进了成本,清算时就能扣除。
这一预期与规则存在偏差。土地增值税的扣除,遵循实际发生、凭证合法、与项目相关三重底线。账面记载只是起点,能否进入清算扣除,取决于支出是否具备合法有效的凭证、是否属于清算项目本身、是否符合税法列明的扣除范围。税务机关在清算审核中,对扣除项目作调减,是常见而非例外。
二、扣除项目的法定边界
(一)五大扣除项与房企加计20%
根据《土地增值税暂行条例》及其实施细则,计算增值额时可扣除的项目包括:
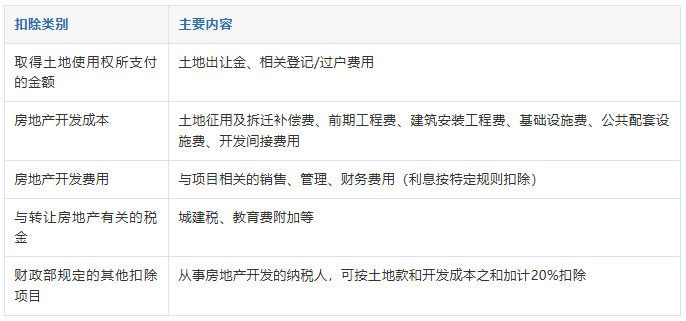
最后一项的加计20%,是房地产开发企业独有的优惠,且仅以"取得土地使用权所支付的金额"与"房地产开发成本"两项之和为基数,不包括房地产开发费用与税金。
(二)利息扣除的二选一
财务费用中的利息支出,扣除路径有两条,且只能择一:
能提供金融机构证明、并能按项目计算分摊的:利息据实扣除,但上限为按商业银行同类同期贷款利率计算的金额;其余开发费用按土地款与开发成本之和的5%以内扣除。
不能提供金融机构证明、或不能按项目计算分摊的:全部开发费用统一按土地款与开发成本之和的10%以内扣除。
两条路径不可混用;已在会计上计入开发成本的利息,清算时需调出至财务费用计算扣除。上述有证据实、无证10%的二选一规则("有证"指能提供金融机构证明并按项目分摊,"无证"指不能提供金融机构证明或不能按项目分摊),具体见《国家税务总局关于土地增值税清算有关问题的通知》(国税函〔2010〕220号)第三条,及《财政部 国家税务总局关于土地增值税一些具体问题规定的通知》(财税字〔1995〕48号)第八条(超上浮幅度、超贷款期限、加罚利息均不得扣除)。全部使用自有资金、没有利息支出的,因无法提供金融机构证明,同样适用10%的计算方法(《土地增值税暂行条例实施细则》第七条第(三)项)。
(三)合法有效凭证是底线
《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发〔2006〕187号)第四条明确:扣除取得土地使用权所支付的金额、房地产开发成本、费用及与转让房地产有关税金,须提供合法有效凭证;不能提供合法有效凭证的,不予扣除。
这是清算扣除的总开关。无票支出、虚开凭证、与项目无关的费用,即便账面真实发生,原则上也不能进入扣除。
(四)高发"被砍"的支出类型
综合公开稽查案例与清算审核实践,以下支出最易被调减:
虚开发票或凭据不实的支出:发票本身无真实业务支撑,或开票方无相应资质。
清算单位之外的项目支出:如企业其他地块、无关项目的设计费、勘察费混入本项目成本。
主体外售楼部、样板房费用:纳税人在主体外修建建筑物作为售楼部、样板房的,其设计、建造、装修等费用不得计入房地产开发成本(多地清算办法均有此限定,如《广西壮族自治区房地产开发项目土地增值税管理办法(试行)》第四十一条第二款)。
营销中心费用:与本项目清算无关的营销中心装修、软装、家具等费用,被列入成本的,清算时剔除。
红线外支出:需区分情形。国家税务总局公告2026年第3号第四条明确,纳税人取得出让土地时,与县级以上人民政府或其相关部门在土地出让合同或其补充协议中约定、在房地产开发项目规划范围外为政府建设公共设施的,实际发生的支出计入取得土地使用权所支付的金额扣除。若合同未作此类约定(如仅依政府会议纪要要求建设),相关支出仍不得扣除。实务中,不符合公告条件的红线外支出,仍面临被调减的风险。
关联方资金占用费:向关联方借款发生的、超出独立交易原则的资金占用费,存在被认定为不可扣除或需调整的可能。
三、案例复盘:成本被砍的高发形态
(一)南宁:虚开发票与篡改凭证,代价是移送公安
国家税务总局南宁市税务局稽查局根据警方移交线索,查处广西F房地产投资开发公司案(中国税务报2026年3月3日公开报道)。事实链条如下:
该企业接受非法中介操控的10户"三无"空壳企业开具的144份虚开增值税专用发票,票面金额3982万元,品目为排污工程费、通信工程费、环保工程费等施工费用;经核查,票流、业务流、资金流完全不符,企业账户从未支付对应款项。
该企业还篡改记账凭证,将"C、D地块工程设计费"改为"工程设计费"、将"物流中心地块勘察工程款"改为"勘察工程款"、将"金融仓储项目环评报告编制费"改为"环评报告编制费",并将营销中心精装修、主体工程费用等改为"临时设施工程结算费用"列入清算成本,虚增1045万元。
通过上述手段,该企业虚增土地增值税清算成本,少缴土地增值税2645万元、企业所得税371万元。稽查局依法定性为偷税,作出追缴税款、加收滞纳金并处罚款的决定,并因虚开金额巨大依法移送公安机关。
该案的典型意义不在于偷税被罚,而在于它划定了成本扣除的红线:无真实业务与伪装归属,是刑事与行政双重风险叠加的高危操作。
(二)合法申报下的审核调减:建安成本被砍数千万是常见形态
在公开的清算审核意见交换文书中,税务机关对建筑安装工程费、前期工程费、公共配套设施费的逐项调减是常见形态。据公开文书所载,个别项目的建安成本调减金额可达数千万元,调减事由集中表现为:超出合同价格、纳税人申报有误、非本项目支出混入、发票开具不合规、未实际付款等。
此类文书属于正常审核意见交换(非定性违法),却清晰展示了清算审核逐项核验、凭据说话的尺度——企业申报的成本,税务机关并不当然认可,凭据不足的部分即被调减。
四、博弈视角:据实扣除 vs 核定扣除——证据竞争决定扣除方式
扣除项目的认定,表面是凭票扣除,实质是企业与税务机关在证据充分性上的博弈:
企业取向:希望将真实发生的开发支出尽可能完整地列入扣除,按实际成本据实扣除,降低增值额与税负。
税务机关取向:基于凭证合法、业务真实、与项目相关标准逐项核验,对凭据不足或资料不实的部分行使调减权。国税发〔2006〕187号第四条第二款赋予税务机关一项关键裁量权——当凭证或资料不符合清算要求或不实时,可参照当地建安造价定额资料,结合房屋结构、用途、区位等因素,核定开发成本的单位面积金额标准。
博弈的真正焦点:据实扣除与核定扣除之间的证据竞争。企业争取的是据实扣除——以实际发生的成本、合法有效的凭证为基础;税务机关在凭证不实或不全时,可以行使核定权,参照建安造价定额标准确定扣除金额。核定标准通常低于实际成本,一旦触发核定,企业就丧失了据实扣除的话语权。需注意,核定权的行使以凭证或资料不符合清算要求或不实为前提(国税发〔2006〕187号第四条第二款),并非税务机关可以无条件核定;但对企业而言,一旦被推入核定程序,举证责任和谈判空间都会显著收窄。
均衡点在于:证据链的完整程度,决定了企业是据实扣除还是核定扣除。企业若能在前端建立合同、发票、付款、结算、监理五证指向同一业务、同一项目的证据链,调减空间就被压缩到最小;反之,凭据缺失或业务流、资金流断裂,就触发税务机关的核定裁量,企业从据实到核定,扣除金额随之下修。
这是明确:可扣除的成本,必须在交易发生时即留存完整证据;等到清算被调减后再补凭证,往往已无法改变扣除认定。
五、实务建议:成本留痕与前置决策清单
以下事项可在开发阶段前置处理,降低清算被大幅调减的风险:
成本凭证留痕核查清单:每一笔计入清算成本的支出,应同步留存合同、项目地税务机关开具的发票、付款流水、工程结算单、监理确认文件、竣工决算,且五者须指向同一项目、同一业务。凭据缺一环,即埋下被调减隐患。
利息扣除路径前置决策:借款时即确定能否取得金融机构证明。能取得的,利息据实扣除(受利率上限约束);不能取得的,直接适用10%法。两条路径不得混用,已计入开发成本的利息须在清算时调出。
共同成本分摊方法尽早确定并一贯执行:多个项目或同一项目多业态共同发生的成本,应在占地法、建筑面积法、直接成本法、预算造价法中择一,并保持各期一致,避免被认定为随意调节。
售楼部、样板房、营销中心费用剥离:主体外修建的售楼部、样板房,其设计、建造、装修费用依法不得计入开发成本,应在账务上单独费用化,不混入清算成本。
清算单位外及无关项目支出剔除:企业其他地块、无关项目的设计费、勘察费、市政配套等,不得混入本项目清算成本。
小结
土地增值税清算的扣除,不是账面有就扣,而是凭据合法、业务真实、与项目相关三重验证下的认定结果。南宁案的刑事后果,与公开清算审核文书中数千万元级别的建安成本调减,从正反两面说明同一件事:成本能不能扣,主动权很大程度在企业在前端留痕的质量——留痕充分,站在据实扣除一侧;留痕断裂,就被推入核定扣除。把凭证链在交易发生时建好,远比清算被调减后再补救更经济。
文章来源:法律V视界