
黔西南安龙2185万税案大逆转:车位公摊少算一步,补税单为何被高院直接撤销?
—贵州高院参考性案例35号深度复盘与房企避坑指南
【导读】
在房地产项目的土地增值税清算里,大家最怕碰到什么?
一张数千万元的巨额补税单,外加行政复议、一审、二审的一路驳回。
在黔西南州安龙县,本地一家房企就真真切切经历了这样一场惊心动魄的拉锯战。
在安龙县,一家房开公司因为项目清算,被当地税务部门核定应补缴土地增值税 2185.65 万元。
面对这笔巨款,企业提出异议,申请行政复议被维持;打到兴仁市法院,一审被驳回;上诉到黔西南州中院,依旧维持原判。
眼看两千多万元真金白银就要掏出去,案子申诉到贵州省高级人民法院,却迎来了戏剧性的大逆转:
裁判结果:省高院直接提审,一锤定音撤销了一审、二审判决,连同税务机关的补税通知和复议决定一并撤销,责令限期重新处理!
随后,该案入选了贵州高院第五批参考性案例(第35号)。更让业内意外的是,撬动这起2185万大案彻底翻盘的“胜负手”,既不是复杂的资本架构,也不是大额发票瑕疵,而是平时极容易被财务和工程忽略的一处细节——地下车位的公摊面积,到底算不算、怎么算?
1 . 从连输两审到高院翻盘:税务机关明知不利,为何不能“抄近道”?
回到2023年3月24日,安龙县税务局第二税务分局向企业发出《税务事项通知书》(清算审核意见交换通知)。企业作了陈述申辩,分局也进行了书面答复。短短半个月后,分局正式下达117号通知,核定补缴土地增值税2185.65万元。
企业的争议核心,始终盯在一个关键点上:地下车位的可售面积到底按什么算?
在核定时,税务机关发现企业报税资料里的不动产权证上只写了车位“专有面积”,没有明确列出每个车位到底分摊了多少公摊。于是,税务人员索性直接按不含公摊的“专有面积”核定了车位可售面积。
企业急了:地下车位客观上存在车道、设备房等公用建筑面积,测绘报告和买卖合同白纸黑字写着公摊总数。直接把公摊抹掉,扣除成本被大幅压低,税负完全失真!
客观讲,税务部门当时觉得自己程序走得很全:意见交换搞了;企业的陈述听了也答复了;到了复议阶段,安龙县税务局还特意向县自然资源局发函核实登记情况。从基层法院到州中级人民法院,也正是基于这套“程序完整、纳税人自己报送材料不全”的逻辑,支持了税务局的核定。
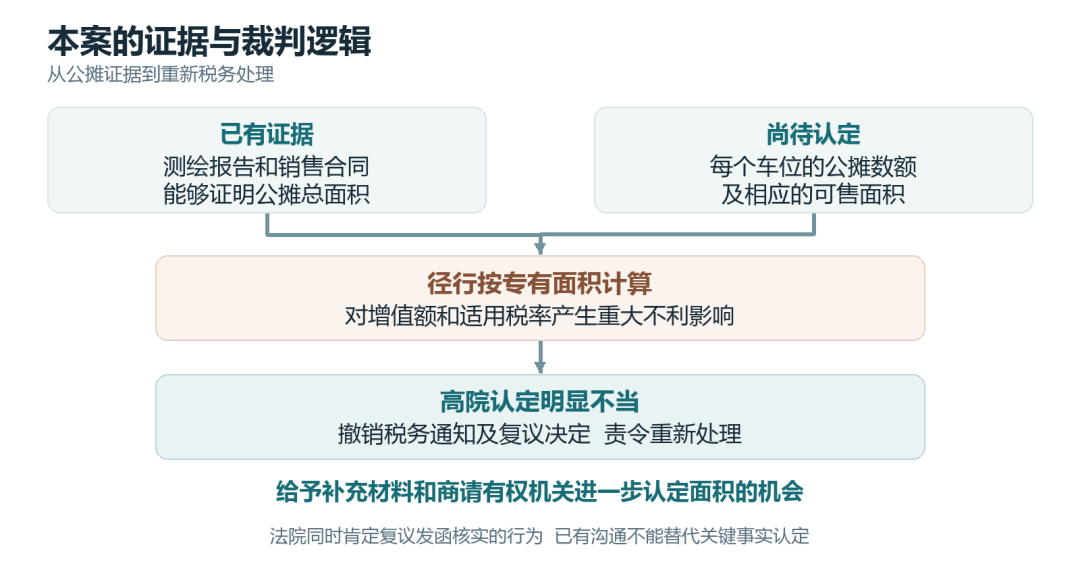
但在贵州高院再审时,法官抓住了问题的实质:程序走完,不等于正当程序;形式上的答复,代替不了对关键事实的实质核实。
高院查明了两个不争的事实:一是建筑面积由“专有面积”和“公摊面积”构成,既是法定测绘规则,也是交易常识,双方毫无分歧;二是企业的测绘报告和销售合同能够证明地下车位存在公摊总数,唯一的瑕疵,是报税资料没能把这个总数拆解分摊到每一个单独车位上。
在这种背景下,税务机关的做法就暴露了硬伤:明知以专有面积计算不当,且明知这会给企业带来重大不利后果,却仅仅因为企业单项材料有缺口,就图省事“径行”按最不利的专有面积一刀切核定,直接关闭了进一步查清事实的大门。
高院在裁判要点中明确指出:
正当程序原则:绝不仅是走完流程,而是必须让面临重大不利决定的当事人,拥有充分、有效参与决定的机会。既然公摊总数客观存在,发现资料缺口,税务机关应当给予企业补充材料、商请自然资源等有权机关进一步认定的合理机会,而不是急于下结论。
诚信政府原则:更要求在行政执法中体现善意与公正。全省部分地区在实践中本就将产权车位公摊计入可售面积,执法尺度不一本身就损害了税收法治化营商环境。
因此,税务机关在事实未查清、明知会导致税额畸高的情况下径行核定,属于《中华人民共和国行政诉讼法》第七十条第六项规定的“明显不当”,必须予以撤销!
2. 车位公摊差一点,税额差千万:算算这笔要命的“联动账”
很多人可能会纳闷:车位公摊哪怕差了几百上千平米,怎么就能撬动两千多万的税款?
这背后正是土地增值税独特的“成本分摊”与“超率累进”双重杠杆。
按照《贵州省土地增值税清算管理办法》:
共同成本分摊机制:同一清算单位内的共同成本费用(土地款、公共配套、间接开发成本等),原则上按照不同类型房地产的“可售建筑面积占总可售建筑面积的比例”进行分摊。
两分法独立核算:土增税清算必须把“普通标准住宅”和“其他类型房地产”(地下车位、商铺等)严格划分为两个独立的核算单元,各自算增值额、增值率和税率。
我们不妨用一个简化的模型来看看这笔账有多敏感:假设某项目只有住宅和产权车位两类物业,待分摊的共同成本为1000万元。住宅可售面积固定为9000㎡;车位专有面积为1000㎡,另有1000㎡公摊经核实可计入可售面积。

对比两种算法的结果:
口径 A(不认车位公摊):车位面积只算专有面积1000㎡,总可售面积为10000㎡。车位面积占比仅为10%,分摊共同成本 100万元;住宅分走900万元。
口径 B(如实计入车位公摊):车位可售面积变为2000㎡,总可售面积变为11000㎡。车位面积占比上升至约18.18%,分摊共同成本增至 181.82万元;住宅分摊降为818.18万元。
表面上看,项目总成本1000万一分没变,只是车位多分了81.82万元,住宅少分了81.82万元。但别忘了房地产的底层规律:地下车位通常溢价极低甚至亏本销售,而住宅往往增值率偏高。
在土增税四级超率累进税率(30%、40%、50%、60%)的作用下:
增值率跳档推高税负:车位面积被腰斩,分到车位的合法扣除项急剧萎缩,增值率虚高,很容易被推上更高的税率档位。
成本归集路径改变:如果税务机关再把这部分公用建筑成本归入“公共配套设施”,归集路径一变,两类资产的扣除比例全盘错位,直接引发税额的断崖式暴增。
这也正是安龙县税务分局按专有面积核定,直接核出高达2185.65万元补税款的关键原因。
3. 别光顾着拍手称快:如果换成你的项目,凭证该怎么做扎实?
这起案件判决公布后,不少正为车位公摊发愁的房企财务直呼解气。但在实务中,千万不要产生误解。
必须先泼一盆冷水:高院撤销补税通知,绝不等于企业“全额免税”,更不代表这2185万元一笔勾销了!判决主文写得清清楚楚:责令分局在判决生效之日起六个月内重新作出税务处理。这意味着,案件回到了事实认定的原点,最终究竟补多少、退多少,全看接下来重新核实的数据与证据。
《贵州省土地增值税清算管理办法》第六条规定得很明确:纳税人对申报资料的真实性、合法性、准确性和完整性负责。如果你的项目在黔西南或其他地区也面临清算,从本案中至少要吸取四条实操教训。
1. 把“公摊总数”穿透拆解到“单套车位”
不能只拿一张测绘报告总表或规划指标表就去申报。财务必须会同工程和测绘机构,建立完备的《车位面积台账》,把每个车位的专有面积、对应分摊的共有部位(车道、设备房、出入口通道等)逐一列出清晰的分摊依据和明细,做到“数出有据、一车一档”。
2. 提前商请自然资源与不动产登记部门出具备案
由于历史登记习惯,很多地方的不动产权证往往只标注专有面积。遇到这种情况,千万不要拖到税务稽查清算时才去碰运气。应当尽早在竣工验收、房产测绘备案环节,向当地自然资源局或不动产登记部门申请出具关于地下车位公用建筑面积分摊情况的补充测绘说明,用官方公文补齐证据链。
3. 准备两套口径的“税负影响对比测算表”。
与税务机关沟通时,光喊“税负太重”没有任何说服力。务必按照“计入公摊”和“不计公摊”两种口径,分别将可售面积、成本分摊、法定扣除项、增值率、税率跳档及最终税额做出一目了然的联动对比测算表,让税务审核人员直观看到分摊口径对最终税负的实质影响。
4. 全流程书面留痕,构筑行政抗辩底稿
从收到清算审核意见交换通知的第一天起,所有的异议陈述、补充材料清单、递交回执、税务答复以及往来函件,必须全部形成规范的书面底稿并妥善归档。本案企业之所以能在高院翻盘,正是因为在前期各个阶段都留下了明确主张的痕迹,才能让法院依法认定税务机关是在“明知存在争议与不利后果”的情况下依然径行核定。
4. 结语:这起黔西南本地案例,究竟给税企双方留下了什么?
贵州高院这起35号参考性案例之所以备受关注,是因为它切中了税收征管中普遍存在的深层矛盾:当纳税人申报材料存在技术性缺口时,征税权力的边界究竟在哪里?
对税务机关而言:判决划出了一道法治红线——依法行政绝不是挑最严苛、对企业最不利的口径“一刀切”。在明知计税事实存在重大疑点时,给予纳税人举证与补正的救济机会,是行政行为合法的底线要求。
对房企而言:这更是一记合规警钟——抗辩的底气,永远来自底层业务与数据的扎实。只有把规划、测绘、销售与财务数据严丝合缝地咬合在一起,才能在数千万级的清算拉锯中真正立于不败之地。
【案例来源与法规索引】
司法裁判:贵州省高级人民法院(2025)黔行再6号行政判决书;一审为贵州省兴仁市人民法院(2023)黔2322行初20号,二审为贵州省黔西南布依族苗族自治州中级人民法院(2024)黔23行终26号。
权威发布:贵州省高级人民法院第五批参考性案例(第35号)。
实体法规:《中华人民共和国土地增值税暂行条例》(2011年修订)第三条、第四条、第六条、第七条;《贵州省土地增值税清算管理办法》(黔税发〔2022〕12号)第五条、第六条、第七条、第五十四条;《商品房销售面积计算及公用建筑面积分摊规则(试行)》第五条。
程序法条:《中华人民共和国行政诉讼法》第七十条第六项(行政行为明显不当的,判决撤销并判决重新作出行政行为)。
文章来源:元乾 贵州元乾税务师事务所有限公司