
房地产开发企业土地增值税应税收入如何计算?——从土地价款抵减增值税销售额推导最终公式
摘要: 房地产开发企业土地增值税清算中,应税收入的确定与增值税计税方式密切相关。对于适用一般计税方法的房地产开发项目,由于增值税允许扣除符合规定的土地价款,增值税销项税额并非简单按照全部含税销售收入计算,而是以扣除当期允许扣除的土地价款后的余额为基础计算。由此产生一个值得关注的问题:土地价款抵减增值税销售额后,土地增值税应税收入究竟应当如何计算?本文从增值税差额计税机制出发,结合土地增值税不含增值税收入的政策规定,逐步推导其计算公式。
一、问题的提出:土地增值税收入为什么不能简单除以1.09?
房地产开发企业销售自行开发的房地产项目,适用增值税一般计税方法的,通常按照9%的税率计算增值税。
根据现行增值税政策,房地产开发企业销售开发产品时,可以按照规定从含税销售额中扣除当期允许扣除的土地价款,再计算增值税销项税额。
这意味着,房地产企业增值税的计算并不是简单地按照全部含税销售收入除以1.09,计算不含税销售额,而是需要先扣除符合条件的土地价款。
与此同时,土地增值税的计税收入又有明确规定:土地增值税应税收入不含增值税。
根据《国家税务总局关于营改增后土地增值税若干征管规定的公告》(国家税务总局公告2016年第70号)第一条,适用增值税一般计税方法的纳税人,其转让房地产的土地增值税应税收入不含增值税销项税额。
由此产生一个值得研究的问题:
如果房地产企业计算增值税时已经扣除了土地价款,那么在计算土地增值税应税收入时,是否还应当按照全部含税销售收入减去实际计算出来的增值税销项税额?
答案是肯定的。
因为土地增值税应税收入的核心是全部房地产转让收入扣除其中包含的增值税销项税额,而不是简单地将含税销售收入转换为普通的不含税销售收入。
土地价款虽然不是直接加计到土地增值税销售收入中的项目,但它通过减少增值税销项税额,间接影响土地增值税应税收入。
二、理解计算公式的关键:土地价款抵减了增值税销项税额
要推导土地增值税应税收入,首先需要理解房地产开发企业增值税的计算机制。
根据《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)第四条第(九)项:
房地产开发企业销售其开发的适用一般计税方法计税的房地产项目,受让土地时向政府部门支付的土地出让金、征地和拆迁补偿费用、土地前期开发费用和土地出让收益,以及在取得土地时向其他单位或个人支付的货币形式拆迁补偿费用,允许从含税销售额中扣除。
公告同时规定:
当期允许扣除的土地价款=(当期销售房地产项目建筑面积÷房地产项目可供销售建筑面积)×支付的土地价款。
因此,房地产开发企业当期增值税销项税额的计算公式为:
当期增值税销项税额=(当期含税销售收入-当期允许扣除的土地价款)÷(1+增值税税率)×增值税税率
假设:
A:当期房地产项目含税销售收入;
B:当期允许扣除的土地价款;
r:增值税适用税率。
则:
增值税销售额=(A-B)÷(1+r)
增值税销项税额=(A-B)÷(1+r)×r
从这个公式可以看出,土地价款B虽然没有直接增加房地产销售收入,却减少了增值税销售额和销项税额。
这正是土地增值税应税收入计算需要考虑的关键因素。
三、土地增值税应税收入的计算原理
土地增值税应税收入,应当是房地产企业转让房地产取得的全部价款及有关经济收益,扣除其中包含的增值税部分。
对于适用一般计税方法的房地产开发项目:
土地增值税应税收入=含税销售收入-增值税销项税额。
这里需要特别强调:
土地增值税扣除的不是按照普通含税销售收入计算出来的增值税,而是房地产企业按照差额计税规则实际计算的增值税销项税额。
将前述增值税销项税额公式代入:
土地增值税应税收入
=A-(A-B)÷(1+r)×r
整理:
=A-(Ar-Br)÷(1+r)
=[A(1+r)-Ar+Br]÷(1+r)
最终得到:
土地增值税应税收入=(A+B×r)÷(1+r)
这就是适用一般计税方法的房地产开发项目,在上述差额计税条件下,土地增值税应税收入的推导公式。
四、最终计算公式及其经济含义
将上述推导结果整理如下:
(一)一般计税方法
土地增值税应税收入=(含税销售收入+当期允许扣除的土地价款×增值税税率)÷(1+增值税税率)
对于适用9%税率的房地产开发项目:
土地增值税应税收入=(含税销售收入+当期允许扣除的土地价款×9%)÷1.09
也可以写成:
土地增值税应税收入=含税销售收入÷1.09+当期允许扣除的土地价款×9%÷1.09。
这个公式说明:
第一,土地增值税应税收入并不是简单地将含税销售收入除以1.09。
第二,土地价款抵减增值税销售额后,减少了增值税销项税额,因此需要在土地增值税收入计算中体现这一影响。
第三,土地价款对土地增值税应税收入的影响,并不是直接增加全部土地价款,而是增加土地价款抵减增值税销项税额所形成的差额。
(二)简易计税方法
对于适用简易计税方法的房地产开发项目,由于不采用一般计税方法下的土地价款差额扣除机制,土地增值税应税收入按照含税销售收入扣除增值税应纳税额确定。
公式为:
土地增值税应税收入=含税销售收入÷(1+增值税征收率)
例如,适用5%征收率的房地产老项目:
土地增值税应税收入=含税销售收入÷1.05。
因此,一般计税与简易计税的收入计算方式不能混用。
五、案例验证:通过具体数字检验公式
假设某房地产开发企业开发一个房地产项目,相关数据如下:
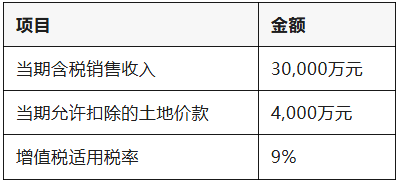
第一步:计算增值税销售额。
(30,000-4,000)÷1.09=23,853.21万元。
第二步:计算增值税销项税额。
23,853.21×9%=2,146.79万元。
第三步:计算土地增值税应税收入。
30,000-2,146.79=27,853.21万元。
第四步:使用推导公式验证。
(30,000+4,000×9%)÷1.09
=30,360÷1.09
=27,853.21万元。
两种方法计算结果完全一致。
这说明,推导公式与土地增值税应税收入扣除增值税销项税额的基本原理相吻合。
六、政策依据与适用范围
本文公式的政策基础主要包括以下文件:
1.《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(2026年第10号)
第四条第(九)项规定房地产开发企业销售适用一般计税方法计税的房地产项目,可以按照规定扣除土地价款,并明确当期允许扣除土地价款的计算方法。
该公告第四条第(十一)项还规定,相关扣除项目应当取得合法有效凭证留存备查。
2.《国家税务总局关于营改增后土地增值税若干征管规定的公告》(2016年第70号)
第一条明确,土地增值税应税收入不含增值税;适用增值税一般计税方法的,不含增值税销项税额;适用简易计税方法的,不含增值税应纳税额。
3.《国家税务总局关于土地增值税若干征管口径的公告》(2026年第3号)
该公告进一步明确了2026年土地增值税预征、清算收入归集时间等征管口径。
需要注意,该公告自2026年1月1日起施行,并废止了2016年第70号公告第一条第二款关于预征计征依据的规定,但没有废止第一款关于土地增值税应税收入不含增值税的规定。
上述2026年第10号公告第四条第(九)项规定的土地价款扣除政策适用期限为2026年1月1日至2027年12月31日。实际办理时,还应核实项目适用的增值税计税方法、土地价款扣除条件和合法有效凭证。
七、结语:土地价款抵减增值税销售额,应当如何影响土地增值税收入?
通过以上分析,可以得出一个结论:
房地产开发企业计算土地增值税应税收入时,不能忽略土地价款抵减增值税销项税额所产生的影响。
土地价款抵减增值税销售额,减少了增值税销项税额;而土地增值税应税收入又是含税销售收入扣除增值税销项税额后的余额。因此,土地价款抵减增值税所减少的销项税额,应当通过应税收入计算公式体现出来。
归纳而言:
一般计税方法下:
土地增值税应税收入=(含税销售收入+当期允许扣除的土地价款×9%)÷1.09。
简易计税方法下:
土地增值税应税收入=含税销售收入÷(1+适用征收率)。
需要再次强调的是,公式中的土地价款是增值税政策规定当期允许扣除的土地价款,不应直接以项目累计支付的全部土地出让金替代。
这一计算逻辑的核心,不是将土地出让金直接计入房地产销售收入,而是准确还原房地产企业实际取得的、不含增值税的房地产转让收入。
这也是房地产开发企业土地增值税清算中,正确处理增值税与土地增值税两个税种之间计税口径关系的重要基础。
文章来源:AiCs糖宝