
房地产企业计税成本:六大成本项目与四种分摊方法的实战运用
『同样是盖房子,有的企业一块地盖一栋楼,有的企业一块地分三期盖十栋楼。成本怎么分、按什么标准分,直接决定了每套房子的成本是多少、利润是多少、税该交多少。搞不清六大项目分别是什么、四种方法分别怎么用,计税成本就是一锅粥』
一、什么是计税成本?——制造成本法是总原则
根据《房地产开发经营业务企业所得税处理办法》(国税发〔2009〕31号)第二十五条,计税成本是指企业在开发、建造开发产品过程中所发生的按照税收规定进行核算与计量的应归入某项成本对象的各项费用。
第二十九条进一步规定:开发产品应按制造成本法进行计量与核算。制造成本法的核心逻辑是:
直接成本和能够分清成本对象的间接成本:直接计入该成本对象
共同成本和不能分清负担对象的间接成本:按受益原则和配比原则分配至各成本对象
换言之,能直接归到某栋楼的成本直接进,多栋楼共用的成本按合理方法分。此外,根据第二十八条,企业对当期实际发生的各项支出,应先按性质、用途及发生地点进行整理归类,区分为应计入成本对象的成本和应在当期税前扣除的期间费用。
二、六大成本项目——你的钱都花在了哪里?
根据第二十七条,开发产品计税成本支出包括以下六项:
(一)土地征用费及拆迁补偿费
为取得土地开发使用权而发生的各项费用。主要包括:
土地价款类:土地买价或出让金、大市政配套费、契税、耕地占用税、土地使用费、土地闲置费、土地变更用途和超面积补交的地价及相关税费。
拆迁补偿类:拆迁补偿支出、安置及动迁支出、回迁房建造支出、农作物补偿费、危房补偿费等。
两点提醒:一是土地闲置费可以计入土地成本,不是罚没支出(一般企业的罚款不能税前扣除,但房地产企业的土地闲置费可以进成本);二是以房换地的回迁房建造支出,也要计入土地成本,不是单独的建筑安装费。
(二)前期工程费
项目开发前期发生的水文地质勘察、测绘、规划、设计、可行性研究、筹建、场地通平等前期费用。
“三通一平”(通水、通电、通路、场地平整)的费用就属于前期工程费。
(三)建筑安装工程费
开发项目开发过程中发生的各项建筑安装费用,主要包括开发项目建筑工程费和开发项目安装工程费等。这是成本中占比最大的一块,直接盖楼的钱都在这里。
甲供材的处理:如果由甲方(开发商)直接采购钢材、水泥等材料,材料款计入建筑安装工程费。但要注意,甲供材对应的增值税进项税额能否抵扣、如何影响计税成本,需按增值税相关规定处理。
(四)基础设施建设费
开发项目内发生的各项基础设施支出。主要包括:
社区管网工程费:道路、供水、供电、供气、排污、排洪、通讯、照明等。
园林环境工程费:环境卫生、园林绿化等。
(五)公共配套设施费
开发项目内发生的、独立的、非营利性的,且产权属于全体业主的,或无偿赠与地方政府、政府公用事业单位的公共配套设施支出。主要包括:物业用房、配电房、水泵房、社区活动中心等。会所、幼儿园等营利性配套设施,不能计入此项。
特殊规则:利用地下基础设施形成的停车场所,根据第三十三条,作为公共配套设施进行处理。
(六)开发间接费
企业为直接组织和管理开发项目所发生的,且不能将其归属于特定成本对象的成本费用性支出。主要包括:
管理人员工资、职工福利费、折旧费、修理费、办公费、水电费、劳动保护费、工程管理费、周转房摊销以及项目营销设施建造费等。
项目营销设施建造费(如售楼处、样板间的建造费用)明确属于开发间接费,可以计入计税成本,这是房地产企业与其他行业的一个重要区别。
三、四种分摊方法——成本怎么“分”到各栋楼?
根据第二十九条,共同成本和不能分清负担对象的间接成本,应按受益原则和配比原则分配至各成本对象。具体方法有以下四种:
(一)占地面积法
按已动工开发成本对象占地面积占开发用地总面积的比例进行分配。
一次性开发:按某一成本对象占地面积占全部成本对象占地总面积的比例分配。
分期开发:首先按本期全部成本对象占地面积占开发用地总面积的比例分配,再按某一成本对象占地面积占期内全部成本对象占地总面积的比例分配。
适用范围:根据第三十条第(一)项,土地成本一般按占地面积法进行分配。
(二)建筑面积法
按已动工开发成本对象建筑面积占开发用地总建筑面积的比例进行分配。
一次性开发:按某一成本对象建筑面积占全部成本对象建筑面积的比例分配。
分期开发:首先按期内成本对象建筑面积占开发用地计划建筑面积的比例分配,再按某一成本对象建筑面积占期内成本对象总建筑面积的比例分配。
适用范围:根据第三十条第(二)项,单独作为过渡性成本对象核算的公共配套设施开发成本,应按建筑面积法进行分配。
(三)直接成本法
按期内某一成本对象的直接开发成本占期内全部成本对象直接开发成本的比例进行分配。
举例:某项目有A、B两栋楼,A栋直接成本600万,B栋直接成本400万,共同成本100万。A栋分摊60万,B栋分摊40万。
适用范围:根据第三十条第(三)项,借款费用属于不同成本对象共同负担的,可按直接成本法进行分配。
(四)预算造价法
按期内某一成本对象预算造价占期内全部成本对象预算造价的比例进行分配。
适用于成本尚未最终确定、但需要先行分配的情形,如尚未完工的项目需预分配成本。
适用范围:根据第三十条第(三)项,借款费用也可按预算造价法进行分配。此外,第三十条第(四)项明确,其他成本项目的分配法由企业自行确定。
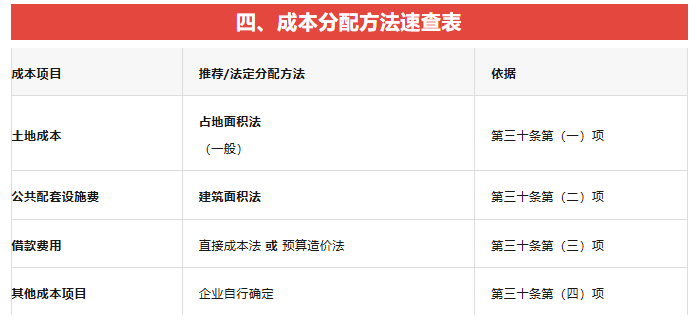
根据第三十条,土地成本一般按占地面积法分配;公共配套设施费按建筑面积法分配;借款费用按直接成本法或预算造价法分配;其他成本项目由企业自行确定。
五、实务中的四个关键问题
(一)成本对象如何确定?
根据国家税务总局公告2014年第35号,房地产开发企业应依据计税成本对象确定原则确定已完工开发产品的成本对象,并就确定原则、依据,共同成本分配原则、方法等出具专项报告,在开发产品完工当年企业所得税年度纳税申报时,随同申报表一并报送主管税务机关。成本对象确定后,不得随意调整或相互混淆。
(二)地下车库的成本怎么处理?
根据第三十三条,利用地下基础设施形成的停车场所,作为公共配套设施进行处理。这意味着地下车库的成本归入公共配套设施费,按建筑面积法分配到各可售成本对象。
(三)哪些费用可以预提?
根据31号文第三十二条,以下三种情况可以预提计入计税成本:
1、出包工程未最终结算——预提上限10%
出包工程未最终办理结算而未取得全额发票的,在证明资料充分的前提下,发票不足金额可以预提,但最高不得超过合同总金额的10%
举例:某出包工程合同总额1000万元,完工时已取得发票850万元,未结算金额150万元。可预提金额=(未票金额150万,合同总额1000万×10%=100万)=100万元。多出的50万元,不能预提。
适用前提:必须有充分的证明资料(合同、已付款凭证、工程进度确认单等),证明该支出确实已发生但尚未结算。
2、公共配套设施尚未完工——按预算造价预提
公共配套设施尚未建造或尚未完工的,可按预算造价合理预提建造费用。但前提是:该公共配套设施必须在售房合同、协议或广告、模型中明确承诺建造且不可撤销,或按照法律法规规定必须配套建造
3、应向政府上交但尚未上交的报批报建费用、物业完善费用
按规定可以预提。物业完善费用包括物业管理基金、公建维修基金或其他专项基金。
不能预提的项目:除上述三项外,其他成本(如园林绿化、精装修等)均不得预提。如果企业在完工年度将不应预提的费用强行预提计入计税成本,汇算清缴时必须做纳税调增。
(四)完工年度:既不能预提、又没赶上终止日,怎么办?
如果某项成本既不在预提范围内,又没能在计税成本核算终止日前(5月31日)取得发票,这笔成本当年不能扣除,但不代表永远不能扣。
根据《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)第十七条,企业以前年度应当取得而未取得发票,且相应支出在该年度没有税前扣除的,在以后年度取得符合规定的发票后,相应支出可以追补至该支出发生年度税前扣除,但追补年限不得超过5年。
举例:某出包工程合同总额1000万元,完工年度已预提100万元(合同总额的10%),剩余未票金额50万元在2026年7月取得发票。由于该50万元未在计税成本核算终止日前取得发票,且不能预提,2025年度不得扣除。但企业可以在2026年度取得发票后,追补至2025年度扣除,并申请退税或抵减以后年度税款。前提是追补扣除年限不超过5年
结尾
房地产企业计税成本的处理,核心就是“六大项目+四种方法”:
六大成本项目:土地征用费及拆迁补偿费、前期工程费、建筑安装工程费、基础设施建设费、公共配套设施费、开发间接费——先搞清楚钱花在了哪一类。
四种分摊方法:占地面积法、建筑面积法、直接成本法、预算造价法——再搞清楚共同成本怎么分到各成本对象。
成本对象的确定:根据2014年第35号公告,成本对象确定后不得随意调整,需在完工年度报送专项报告——提前规划,避免被动。
『声明』本文所述观点仅为个人基于现行法规与实务经验的个人理解与学术探讨,不代表任何官方立场。
文章来源:知研航迹