
精装修成本进土增,税务只认这3样
「精装花的钱,进不进成本,税局有它的一套认法。」
3000万精装成本,清算时被剔掉800万——钱真花了,票没跟上,税局就不认。你项目的精装账,经得起翻吗?
去年一个交付项目,样板间做得漂亮,业主收房一个没退。清算组进场,倒把成本账翻了个底朝天。
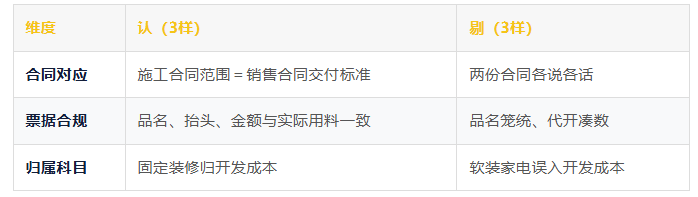
翻出来的问题很典型:3000万精装开支里,软装家电走的是营销列支,施工合同里的精装范围跟销售合同标注的交付标准对不上,还有几十张材料票的品名跟实际用料对不齐。
十有八九的房企,精装成本都往开发成本里一塞了事。平时没人翻,清算一来,每一笔都要回答三个问题。
钱花出去,只是成本的头一步——口径对得上、票据立得住、归属说得清,税局才认。
软装家电的分界线,很多项目从一开始就没画对:贴在墙上拆不走的固定装修,随房交付、构成房屋实体的一部分,往开发成本走说得通;能搬走的家电家具,本质是随房赠送的销售品,往开发成本塞,清算时就是给别人递刀。
一、钱花了不等于成本,票对了才算数
土地增值税的扣除项目,认的不是你花了多少,是你能不能证明这笔钱按口径花在了该花的地方。
软装家电进开发成本,清算时大概率被剔;票据品名与用料对不上,成本直接打折。剔掉的每一笔,都是应纳税额往上跳的一格。
还有一层:销售合同里写没写精装交付标准,直接决定这笔成本『该不该发生』。合同写的是毛坯,账上却挂着一笔精装,任你票再齐,逻辑上就先输一半。
二、税局认的3样 vs 常见被剔的3样
三、800万怎么剔出来的
软装家电那一块520万,按口径应列营销费用,不得进土增扣除;票据不合规的280万,限期补正、补不上的直接剔除。
清算时开发成本少了800万,增值额跟着涨,土增应纳税额往上顶了一截。样板间再漂亮,也顶不住账上这三处裂缝。
事后复盘,这三处的源头都在开工前:两份合同没对齐、归集规则没立好、收票没人预检。成本是花出去之后才变成证据的,证据链的功夫在花钱之前。
四、精装成本归集的4道关
1. 两份合同先对齐
销售合同交付标准与施工合同精装范围逐条核对,对不上的先改后签。
2. 精装成本单列台账
硬装、软装、家电分开归集,科目归属一开始就定准。
3. 发票预检
品名、抬头、金额跟实际用料三方核对,别等清算组来挑。
4. 前置测算列支影响
软装家电类开支先测算进哪个科目,清算时的代价算在前头。
文章来源:听姐房企财税